Domain musterhaus-experten.de kaufen?
Wir ziehen mit dem Projekt
musterhaus-experten.de um.
Sind Sie am Kauf der Domain
musterhaus-experten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain musterhaus-experten.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **

Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Hausbau in Etappen, FachbücherWissenschaftshistorisch galt das ländliche Bauen lange Zeit als Beispiel für Konstanz. Dies meist völlig zu Unrecht, erweist sich doch bei näherem Hinsehen, dass Häuser nur in seltenen Ausnahmefällen unverändert die Jahrhunderte überdauert haben. Umbauten und Veränderungen, Umgestaltungen und Ergänzungen, Renovierungen und Reparaturen bestimmen zu allen Zeiten den Umgang mit dem Haus und seinen Räumen. Der vorliegende Band fragt nach, wie sich verschiedene Bauphasen im heutigen Hausbestand nachweisen lassen, welche Hinweise sie auf den Anlass ihrer Entstehung geben und in welchem Verhältnis bei Um- und Anbauten zeittypische Moden auf der einen und bauherrenspezifische Motive auf der anderen Seite stehen. Der Tagungsband dokumentiert die Referate des 25. Treffens des Arbeitskreises für ländliche Hausforschung in Nordwestdeutschland. In 17 Beiträgen aus Westfalen, Niedersachsen und Schleswig-Holstein werden mit Fotografien und Aufmasszeichnungen, Katasterplänen und Tabellen der Hausbau in Etappen veranschaulicht und damit die wissenschaftlichen Konstrukte der "Haustypen" und ihrer Entwicklungsreihen auf den Prüfstand gestellt.40,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krisch, Rüdiger: Bauherren-Praxismappe BauplanungBauherren-Praxismappe Bauplanung , Der große Ratgeber für Ihren eigenen Hausbau Der Traum vom eigenen Haus: Hausbau ist eine wichtige und auch sehr persönliche Angelegenheit, bei der die eigenen Vorstellungen und tatsächlich in die Realität übertragbare Umsetzungen zusammenspielen - sodass im besten Fall das perfekte Endergebnis hervorbringt. Dieser Ratgeber gibt Ihnen praktische Tipps und wertvolle Ratschläge mit an die Hand, damit Sie als zukünftige Bauherr*in optimal auf die Zusammenarbeit mit Ihren Architekten und Baupartnern vorbereitet sind. Passend hierfür gibt es in diesem Ratgeber nicht nur Informationen rund um die Entwurfsplanung eines Hauses, sondern auch heraustrennbare Checklisten und Fragebögen, mit Hilfe derer Sie Ihre individuellen Wünsche und Vorstellungen definieren und schlussendlich in die Tat umsetzen können. Die Experten der Stiftung Warentest machen Sie darüber hinaus fit für kompetente Gespräche mit Ihren Baupartnern und bringen Ihnen Themen wie Energieversorgung, Kostenberechnung und rechtliche Bedingungen näher. Außerdem werden Sie von Beginn an begleitet - von der Grundstückssuche, über den Ablauf der Planung und die Entwurfsplanung bis hin zu Ausführung und Bau Ihrer Traumimmobilie. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20220524, Produktform: Kartoniert, Titel der Reihe: Unser Bauherren-Handbuch Praxismappen##, Autoren: Krisch, Rüdiger, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbige Abbildungen, Musterplänen und Checklisten, Keyword: anregung; baugenehmigung; baumeister; bauplanung; bauteile; bedarfsermittlung; eigenheim; finanzierung; gebäude; grundstück; handbuch; handwerk; hausbau; haustechnik; hinweis; immobilie; kontrolle; planung; wohnen, Fachschema: Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Verstehen, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Bauplanung, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 295, Breite: 206, Höhe: 10, Gewicht: 486, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 181590919,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
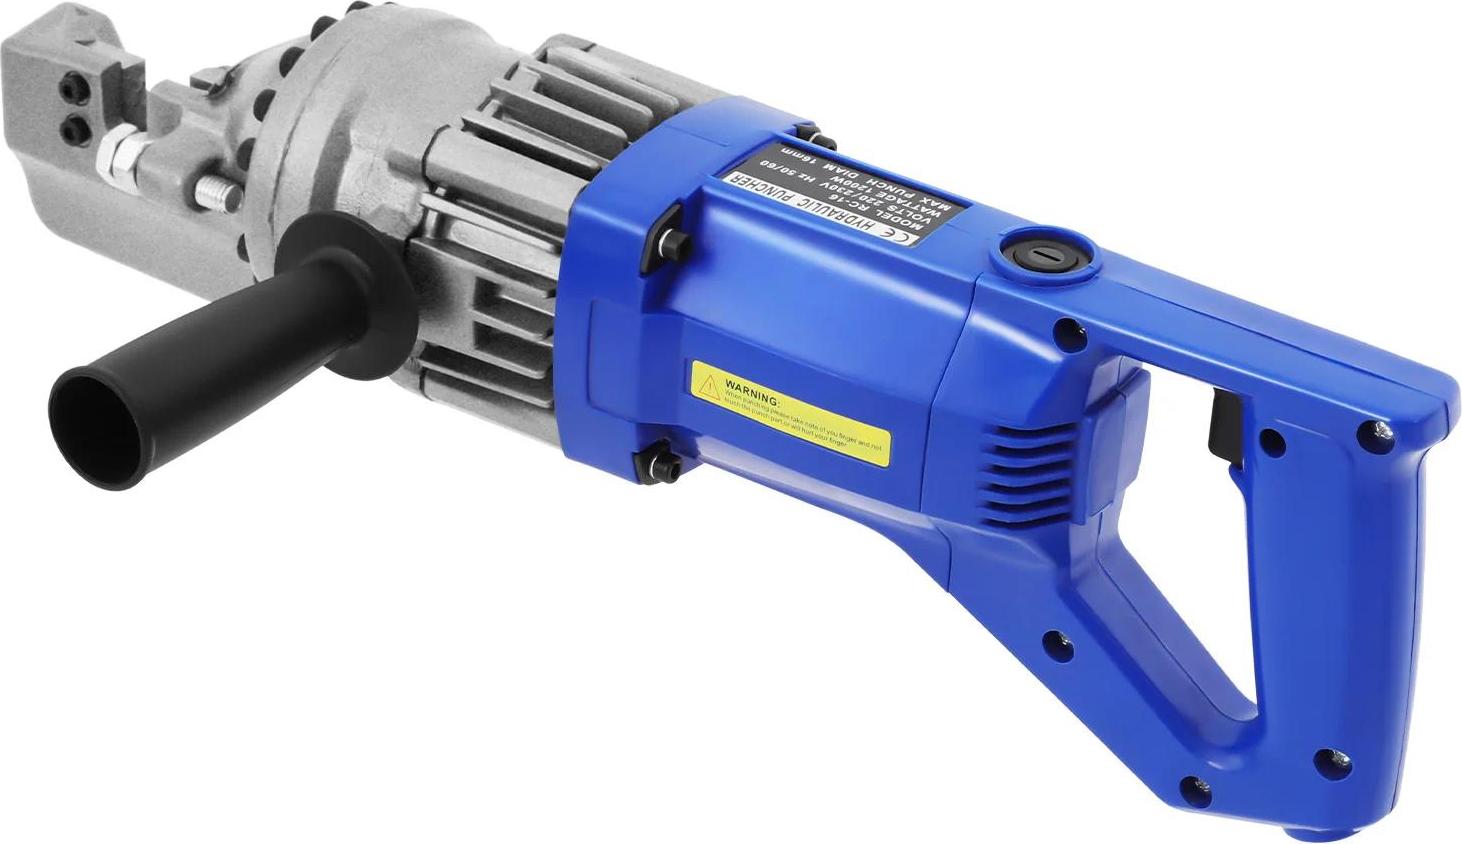
Tragbarer elektrischer Bewehrungsschneider - Hydraulisch 900 W - Verstellbare Maulöffnung - Schneller Schnitt - Geschmiedete Ausführung - Für Baustelle & Renovierung - BlauElektrischer, kabelgebundener Bewehrungsschneider in Blau Leistungsstarker, modern gestalteter Bewehrungsschneider für präzise Schnitte im Bau- und Renovierungsbereich. Mit 900W Nennleistung ohne Last, geschmiedeten Komponenten und robuster Bauweise bietet dieses blaue Modell schnelle, saubere Schnitte an Baustahl innerhalb des angegebenen Schnittbereichs. Wesentliche VorteileHohe Schnittleistung dank 900W No-Load-Power und hydraulischem Drucksystem.Robuste Materialien aus Cr40-Stahl und Federstahl mit geschmiedeter Verarbeitung.Schnelle Arbeitsabläufe mit ca. 2,5-3,0 s Schnittzeit pro Stab.Reiner Kupfermotor für konstante Leistung und Haltbarkeit.Praktische Handhabung durch 1,5 m Netzkabel und modernes, blaues Gehäuse. Hohe Schnittleistung Die 900W No-Load-Leistung in Kombination mit bis zu 70 MPa Hydraulikdruck liefert die nötige Kraft für verlässliche Schnitte durch Bewehrungsstahl im spezifizierten Durchmesserbereich - ideal für den professionellen Einsatz. Robuste Materialien Cr40484,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gebol GO Arbeitshandschuh-Set HAUSBAUGEBOL GO Arbeitshandschuh-Set Hausbau Mit diesem Arbeitshandschuh-Set sind Bauherren bestens ausgestattet, um ihr Hausbauprojekt oder Renovierungsarbeiten erfolgreich durchzuführen. Das Set enthält fünf Paar Handschuhe in drei unterschiedlichen Ausführungen, die speziell für verschiedene Aufgaben im Baugewerbe entwickelt wurden:Das erste Paar Schutzhandschuhe ist aus robustem Echtleder gefertigt und eignet sich für grobe Arbeiten, wie das Hantieren mit Baueisen.Das zweite Paar Schutzhandschuhe ist aus schnittfestem Material hergestellt und bietet einen hervorragenden Schutz vor scharfen oder spitzen Gegenständen wie Blech, Glas oder Werkzeugen wie Cutter.Das Set enthält drei weitere Paar Touch-Arbeitshandschuhe, die aus atmungsaktivem Material gefertigt werden und einen hohen Tragekomfort bieten, insbesondere bei warmen Temperaturen oder bei anstrengenden Arbeiten. Beschreibung der einzelnen Artikel: Handschuhe „Worker Pro“Material 100% Baumwolle Rindsvolllederschützt vor/gegenSchmutzMechanische Risiken gemEN 388 Leistungsstufen Handschuhe „Master Cut C Plus“Material 44% Polyester,30% HPPE,13% Nylon,11%Metallfaser,2% Elasthanschützt vor/gegenSchmutzMechanische Risiken gem. EN 388 Leistungsstufen Handschuhe „Multi Flex Cool&Touch“Material 98% Nylon2% Elasthanschützt vor/gegenSchmutzMechanische Risiken gem. EN 388 Leistungsstufen29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Melissa & Doug HausbauBausatz - Aus Holz 51 Teile in der Packung, Thema: Gebäude, geeignet ab 3 Jahren Möchten Ihre Kinder bei ihren Aktivitäten der realen Welt näher kommen? Der Bausatz von Spin Master ist ein ideales Instrument zur Entwicklung von Kreativität und Feinmotorik. Mit dieser Aktivität wer41,01 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Hausbau in Etappen, FachbücherWissenschaftshistorisch galt das ländliche Bauen lange Zeit als Beispiel für Konstanz. Dies meist völlig zu Unrecht, erweist sich doch bei näherem Hinsehen, dass Häuser nur in seltenen Ausnahmefällen unverändert die Jahrhunderte überdauert haben. Umbauten und Veränderungen, Umgestaltungen und Ergänzungen, Renovierungen und Reparaturen bestimmen zu allen Zeiten den Umgang mit dem Haus und seinen Räumen. Der vorliegende Band fragt nach, wie sich verschiedene Bauphasen im heutigen Hausbestand nachweisen lassen, welche Hinweise sie auf den Anlass ihrer Entstehung geben und in welchem Verhältnis bei Um- und Anbauten zeittypische Moden auf der einen und bauherrenspezifische Motive auf der anderen Seite stehen. Der Tagungsband dokumentiert die Referate des 25. Treffens des Arbeitskreises für ländliche Hausforschung in Nordwestdeutschland. In 17 Beiträgen aus Westfalen, Niedersachsen und Schleswig-Holstein werden mit Fotografien und Aufmasszeichnungen, Katasterplänen und Tabellen der Hausbau in Etappen veranschaulicht und damit die wissenschaftlichen Konstrukte der "Haustypen" und ihrer Entwicklungsreihen auf den Prüfstand gestellt.40,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krisch, Rüdiger: Bauherren-Praxismappe BauplanungBauherren-Praxismappe Bauplanung , Der große Ratgeber für Ihren eigenen Hausbau Der Traum vom eigenen Haus: Hausbau ist eine wichtige und auch sehr persönliche Angelegenheit, bei der die eigenen Vorstellungen und tatsächlich in die Realität übertragbare Umsetzungen zusammenspielen - sodass im besten Fall das perfekte Endergebnis hervorbringt. Dieser Ratgeber gibt Ihnen praktische Tipps und wertvolle Ratschläge mit an die Hand, damit Sie als zukünftige Bauherr*in optimal auf die Zusammenarbeit mit Ihren Architekten und Baupartnern vorbereitet sind. Passend hierfür gibt es in diesem Ratgeber nicht nur Informationen rund um die Entwurfsplanung eines Hauses, sondern auch heraustrennbare Checklisten und Fragebögen, mit Hilfe derer Sie Ihre individuellen Wünsche und Vorstellungen definieren und schlussendlich in die Tat umsetzen können. Die Experten der Stiftung Warentest machen Sie darüber hinaus fit für kompetente Gespräche mit Ihren Baupartnern und bringen Ihnen Themen wie Energieversorgung, Kostenberechnung und rechtliche Bedingungen näher. Außerdem werden Sie von Beginn an begleitet - von der Grundstückssuche, über den Ablauf der Planung und die Entwurfsplanung bis hin zu Ausführung und Bau Ihrer Traumimmobilie. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20220524, Produktform: Kartoniert, Titel der Reihe: Unser Bauherren-Handbuch Praxismappen##, Autoren: Krisch, Rüdiger, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbige Abbildungen, Musterplänen und Checklisten, Keyword: anregung; baugenehmigung; baumeister; bauplanung; bauteile; bedarfsermittlung; eigenheim; finanzierung; gebäude; grundstück; handbuch; handwerk; hausbau; haustechnik; hinweis; immobilie; kontrolle; planung; wohnen, Fachschema: Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Verstehen, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Bauplanung, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 295, Breite: 206, Höhe: 10, Gewicht: 486, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 181590919,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Tragbarer elektrischer Bewehrungsschneider - Hydraulisch 900 W - Verstellbare Maulöffnung - Schneller Schnitt - Geschmiedete Ausführung - Für Baustelle & Renovierung - BlauElektrischer, kabelgebundener Bewehrungsschneider in Blau Leistungsstarker, modern gestalteter Bewehrungsschneider für präzise Schnitte im Bau- und Renovierungsbereich. Mit 900W Nennleistung ohne Last, geschmiedeten Komponenten und robuster Bauweise bietet dieses blaue Modell schnelle, saubere Schnitte an Baustahl innerhalb des angegebenen Schnittbereichs. Wesentliche VorteileHohe Schnittleistung dank 900W No-Load-Power und hydraulischem Drucksystem.Robuste Materialien aus Cr40-Stahl und Federstahl mit geschmiedeter Verarbeitung.Schnelle Arbeitsabläufe mit ca. 2,5-3,0 s Schnittzeit pro Stab.Reiner Kupfermotor für konstante Leistung und Haltbarkeit.Praktische Handhabung durch 1,5 m Netzkabel und modernes, blaues Gehäuse. Hohe Schnittleistung Die 900W No-Load-Leistung in Kombination mit bis zu 70 MPa Hydraulikdruck liefert die nötige Kraft für verlässliche Schnitte durch Bewehrungsstahl im spezifizierten Durchmesserbereich - ideal für den professionellen Einsatz. Robuste Materialien Cr40484,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gebol GO Arbeitshandschuh-Set HAUSBAUGEBOL GO Arbeitshandschuh-Set Hausbau Mit diesem Arbeitshandschuh-Set sind Bauherren bestens ausgestattet, um ihr Hausbauprojekt oder Renovierungsarbeiten erfolgreich durchzuführen. Das Set enthält fünf Paar Handschuhe in drei unterschiedlichen Ausführungen, die speziell für verschiedene Aufgaben im Baugewerbe entwickelt wurden:Das erste Paar Schutzhandschuhe ist aus robustem Echtleder gefertigt und eignet sich für grobe Arbeiten, wie das Hantieren mit Baueisen.Das zweite Paar Schutzhandschuhe ist aus schnittfestem Material hergestellt und bietet einen hervorragenden Schutz vor scharfen oder spitzen Gegenständen wie Blech, Glas oder Werkzeugen wie Cutter.Das Set enthält drei weitere Paar Touch-Arbeitshandschuhe, die aus atmungsaktivem Material gefertigt werden und einen hohen Tragekomfort bieten, insbesondere bei warmen Temperaturen oder bei anstrengenden Arbeiten. Beschreibung der einzelnen Artikel: Handschuhe „Worker Pro“Material 100% Baumwolle Rindsvolllederschützt vor/gegenSchmutzMechanische Risiken gemEN 388 Leistungsstufen Handschuhe „Master Cut C Plus“Material 44% Polyester,30% HPPE,13% Nylon,11%Metallfaser,2% Elasthanschützt vor/gegenSchmutzMechanische Risiken gem. EN 388 Leistungsstufen Handschuhe „Multi Flex Cool&Touch“Material 98% Nylon2% Elasthanschützt vor/gegenSchmutzMechanische Risiken gem. EN 388 Leistungsstufen29,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gesundheitstechnik im Hausbau, Ratgeber von Richard SchachnerRichard Schachner (9. Juni 1873 in Straubing; 13. Juni 1936 in München) war ein deutscher Architekt, Hochschullehrer und Münchner Baubeamter. Nach Tätigkeiten in Bamberg und Freising war Richard Schachner seit 1912 Bauamtmann in der Hochbauverwaltung der Stadt München. In den folgenden Jahren plante er viele öffentliche Gebäude, wobei ein Schwerpunkt seines Schaffens Krankenhausbauten waren. Auf einen Lehrstuhl an der Technischen Hochschule München berufen, amtierte Schachner von 1931 bis 1933 auch als Rektor der Hochschule. Seine Bauten sind unter anderem das Städtische Waisenhaus in Passau, das Schwabinger Krankenhaus, die Grossmarkthalle München und die Münchner Frauenklinik. Im vorliegenden Band beschreibt er die Gesundheitstechnik im Hausbau der damaligen Zeit, illustriert mit 207 S/W-Abbildungen. Nachdruck der Originalauflage von 1926.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.